年末調整の時期が近づくにつれ、多くの会社員を悩ませるのが「保険料控除申告書」の記入作業です。生命保険料や地震保険料の控除証明書が手元に届いたものの、「どこにどう数字を書けばいいのか分からない」「書き損じたときはどう修正すればいいのか」と手が止まってしまう方も少なくありません。特に初めて手続きを行う社会人や、加入している保険が増えて計算が複雑になった方にとっては、正確な記入方法を知ることが税金の払い過ぎを防ぐうえで極めて重要になります。
本記事では、2026年最新の制度や運用を踏まえ、生命保険料控除や地震保険料控除の具体的な書き方、会社員が迷いがちなポイント、そして書き損じた際の正しい対処法まで、実務に即してわかりやすく解説します。
保険料控除申告書とは?会社員が必ず提出する理由と提出期限
保険料控除申告書は、会社員が年末調整において所得税の負担を軽減(所得控除の適用)するために、勤務先へ提出する公式な申告書類です。私たちが支払った生命保険料や地震保険料、さらには社会保険料や小規模企業共済等掛金について、その金額に応じた控除を受けることで、最終的な課税所得を圧縮し、納め過ぎた税金の還付を受けることができます。
勤務先から配布されるこの申告書は、マイナンバーの記載欄や各種証明書の添付台紙を兼ねており、会社の定める提出期限(一般的には11月中旬から下旬)までに確実に提出しなければなりません。期限に遅れてしまうと、会社側での年末調整の計算に間に合わず、自分で確定申告を行わなければならなくなるため、スケジュール管理には十分な注意が大切です。
必要書類の一覧と保険料控除証明書が届く時期
保険料控除申告書を正確に記入するためには、事前に手元へ届く各種「控除証明書」が不可欠です。これらは保険会社や共済団体から郵送、またはマイページ等の電子データで発行されます。まずは手元にどのような書類が必要になるのかを整理しておきましょう。
| 控除の種類 | 必要な証明書等の名称 | 一般的に届く時期・発行元 |
|---|---|---|
| 生命保険料控除 | 生命保険料控除証明書(ハガキまたは電子データ) | 10月下旬〜11月上旬頃(生命保険会社) |
| 地震保険料控除 | 地震保険料控除証明書 | 10月中旬〜11月上旬頃(損害保険会社) |
| 社会保険料控除 | 国民年金保険料控除証明書 など | 10月下旬〜11月上旬頃(日本年金機構など) |
生命保険料控除証明書や地震保険料控除証明書は、加入している保険会社によって発送スケジュールが若干異なります。10月中に届くケースが多いものの、中旬以降に加入した保険や、ハガキの再発行を依頼した場合は到着が遅れることがあるため、届き次第ファイル等にまとめて管理しておくのが賢明です。
生命保険料控除の書き方と計算手順
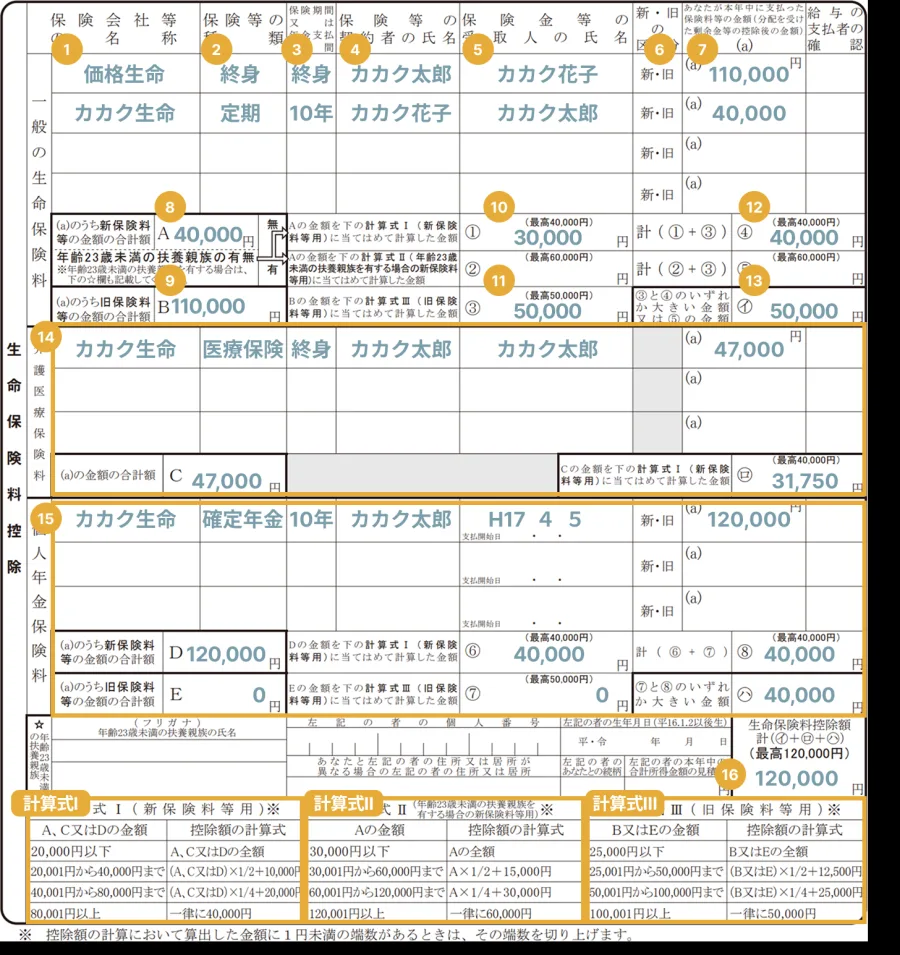
保険料控除申告書の中で最も記入ミスが起きやすいのが「生命保険料控除」の欄です。生命保険料控除は、保障の内容によって「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つのブロックに分かれています。
最初に、手元にある証明書を見て、どの保険がどの区分に該当するかを確認します。続いて、それぞれの保険について「新契約(平成24年1月1日以降の契約)」か「旧契約(平成23年12月31日以前の契約)」かを判別します。適用される制度によって控除額の計算式や上限額(旧制度は最高5万円、新制度は最高4万円、合計で最高12万円)が異なるため、証明書に記載されている区分をそのまま申告書の該当欄に転記することが大切です。
金額を記入する際は、証明書に記載されている「本年中に支払った保険料の金額」を書き、それぞれの区分ごとに定められた速算表や計算式を用いて控除額を算出します。複数の保険に加入している場合は、同じ区分内の金額を合算して計算を行います。
地震保険料控除の書き方と注意点
地震保険料控除は、居住用の家屋や家財を対象とした地震保険契約を結んでいる場合に適用される控除です。火災保険単体では対象外となりますが、多くの火災保険に付帯されている地震保険についてはしっかりと控除の対象となります。
地震保険料の控除額の計算は生命保険に比べて比較的シンプルです。支払った保険料の全額(年間最高5万円まで)がそのまま所得から差し引かれます。なお、かつて存在した「長期損害保険契約」に関する旧長期保険料についても経過措置として対象になる場合がありますが、現在は地震保険料がメインとなります。
申告書への記入にあたっては、地震保険料控除証明書に記載された「証明額(支払保険料)」をそのまま書き写し、計算欄に記入します。夫婦の間でどちらが保険料を支払っているかによって控除を受けられる人が異なるため、世帯全体の年間収支や扶養のバランスも考慮して申告を行うとスムーズです。
書き損じた場合の訂正方法とマイナンバー記載のルール
申告書を記入している最中に文字を書き間違えてしまった場合、あわてて修正液や修正テープを使用するのは避けるべきです。勤務先や税務上の厳密な確認において、修正液の使用は改ざん防止の観点から認められないケースが多いためです。
書き損じたときは、間違えた箇所に二重線を引いたうえで、その余白や直近のスペースに正しい文字や数字を記入し、訂正印(印鑑)を押すのが正しい対処法です。ただし、訂正箇所があまりにも多くて判読が困難な場合は、新しい申告用紙を再取得して書き直す方が確実で綺麗に仕上がります。
また、マイナンバー(個人番号)の記載については、会社員の場合ですでに勤務先へ提出・登録されているケースが多く、毎年の年末調整で省略できる場合があります。ただし、会社側の規定や今年の運用方針によって直近の記載が求められることもあるため、会社の総務担当者や配布された手引きの指示に従って正確に対応してください。
【保険料控除申告書記入例】に関するよくある質問(FAQ)
Q1:保険料控除証明書を紛失してしまった場合はどうすればいいですか?
A1:契約している保険会社に連絡し、再発行の手続きを速やかに行ってください。多くの保険会社では、電話やインターネット、公式アプリから再発行の依頼が可能であり、最近では電子データ(XMLファイルなど)としてのダウンロードに対応している場合も増えています。
Q2:夫婦のどちらが生命保険料控除を受けるのがお得ですか?
A2:原則として、所得税の税率が高い人(収入が多い人)が控除を受けた方が、所得税や住民税の軽減効果(節税効果)が高くなります。ただし、所得税の控除限度額にすでに達している場合などは、夫婦それぞれの税率や控除枠の余地を考慮して割り振るのが合理的です。
Q3:1年分をまとめて前払いした保険料は、今年の控除の対象になりますか?
A3:本年中に実際に支払った(口座引き落としや払い込みが完了した)金額が対象となります。数年分を前払いしたような場合、税法上のルールや証明書の記載内容に基づいてその年の対象分が決められるため、証明書の金額を基準に正しく申告することが必要です。
保険料控除申告書の記入は、一見すると複雑な数字の計算や専門用語が多く難しく感じられがちですが、手元に証明書を揃え、区分ごとに落ち着いて転記していけば決して乗り越えられない壁ではありません。
何よりも大切なのは、控除証明書が届いた段階で放置せず、期限に余裕を持って下書きや記入を済ませることです。万が一の書き損じや証明書の紛失にも慌てず対応できるよう、早めの準備を心がけ、無駄な税金の発生を防ぎながら賢く年末調整を完了させましょう。