2026年現在、超低金利時代から資産形成・資産運用の重要性がますます高まる中、地域に根差したメインバンクとして多くの顧客を抱える常陽銀行の投資信託サービスに関心が集まっています。銀行窓口での相談しやすさや安心感がある一方で、「手数料が高いのではないか」「ネット証券と比較してどうなのか」といった疑問や評判、メリット・デメリットを事前にしっかりと整理しておきたいと考える利用者は少なくありません。本記事では、常陽銀行における投資信託の取扱商品の特徴、コスト構造、実際の評判、NISA口座での銘柄選び、解約方法やマイページの利便性まで、専門的な視点から徹底的に検証・解説します。
常陽銀行の投資信託の特徴と取扱商品の傾向
常陽銀行は茨城県を中心に強固な顧客基盤を持つ地方銀行であり、地域の生活者や企業に対して多彩な金融サービスを提供しています。その中で資産運用チャネルの一つとして位置づけられているのが投資信託であり、国内外の株式や債券、不動産投資信託(REIT)などを組み入れた幅広いファンドを取り扱っています。特に、長期・積立・分散投資を促進する少額投資非課税制度(NISA)の拡充に伴い、ラインナップの充実に力を入れています。
取扱商品の特徴として挙げられるのは、投資初心者からある程度の経験者まで対応できる多彩なジャンルです。国内外の主要な株価指数に連動を目指すインデックスファンドから、プロの運用手腕によって市場平均を上回るリターンを狙うアクティブファンド、バランス型ファンドまで幅広く揃えられています。また、常陽銀行オリジナルの運用サービスや、専門的なポートフォリオ管理が受けられるファンドラップなども用意されており、資産運用における選択肢が豊富であることが伺えます。
常陽銀行の投資信託における手数料の仕組みとコスト
投資信託を運用する上で避けて通れないのが「手数料」の確認です。常陽銀行に限らず、一般的な銀行窓口で投資信託を購入する場合、いくつかのコストが発生する仕組みになっています。主な手数料には、購入時に支払う「購入時手数料」、保有期間中に間接的に差し引かれる「信託報酬」、そして換金・解約時にかかる「信託財産留保額」があります。
ネット証券などでは購入時手数料が無料(ノーロード)となるファンドが主流になりつつありますが、対面型の金融機関である常陽銀行では、ファンドの種類によって購入時手数料が設定されているケースがあります。信託報酬についても、アクティブファンドの場合はやや高めの水準に設定されていることが多く、長期的なリターンに影響を与えるため注意が必要です。コストを抑えた資産運用を希望する場合は、購入時手数料が無料のノーロードファンドや、信託報酬が低めに抑えられたインデックス銘柄を意識して選ぶことが重要となります。
| 手数料・コストの種類 | 概要・負担のタイミング | 留意点・傾向 |
|---|---|---|
| 購入時手数料 | 投資信託を購入する際、購入代金とは別に支払う費用 | ファンドにより異なる。ネット証券に比べると対面サポート費用の性質が含まれるため高めの設定がある |
| 信託報酬 | 保有期間中、投資信託の純資産総額から毎日間接的に差し引かれる費用 | 運用期間中ずっと継続して発生するため、長期投資では低コストな銘柄選びが肝心 |
| 信託財産留保額 | 投資信託を解約・売却する際に、ファンドに残る投資家への公平性を保つための費用 | 設定されていないファンドも多いが、換金時に数%程度差し引かれる場合がある |
実際の評判・口コミから見るメリット・デメリット
常陽銀行の投資信託を利用しているユーザーや、窓口で相談した人たちの実際の評判・口コミには、対面ならではの安心感を評価する声がある一方で、コスト面に対する厳しい意見も混在しています。それぞれのメリットとデメリットを客観的に整理することで、自身に合った選択肢が見えてきます。
まずメリットとして挙げられるのは、「窓口相談の手厚さ」と「分かりやすい説明」です。投資信託の仕組みや資産運用の基本について、担当のスタッフが対面や予約制のコンサルティングスペースで丁寧に説明してくれるため、スマートフォンやパソコンの操作に自信がない初心者でもスムーズに口座開設や買付手続きが進められます。また、地域に根差した信頼感から、相続や老後資金の相談と合わせて資産運用をスタートできる点も高く評価されています。
一方で、デメリットとして指摘されることが多いのは「手数料の高さ」や「ネット銀行・証券との利便性のギャップ」です。購入時手数料や運用中の信託報酬がインターネット専業の証券会社と比較して割高に感じられるケースがあり、コストパフォーマンスを最優先する層からは「ひどい」「もったいない」といった評判につながることがあります。また、専用のマイページやインターネットバンキングからの手続きにおいて、一部の操作性や取扱銘柄の数に制限を感じるという声も聞かれます。
窓口相談から口座開設、マイページ・解約方法までの流れ
実際に常陽銀行で投資信託を始める際の具体的なプロセスを確認しておきましょう。基本的には、店舗の窓口での相談、あるいはインターネットを介した口座開設手続きからスタートします。
口座開設には、マイナンバー確認書類や本人確認書類(運転免許証など)が必要となります。窓口でじっくり相談しながら進めたい場合は、事前にウェブや電話で来店予約を入れておくことで待ち時間を短縮できます。担当者と自身の資産状況やリスク許容度、運用目的に応じた銘柄(NISA対象銘柄など)を相談し、納得した上で買い付けを行います。
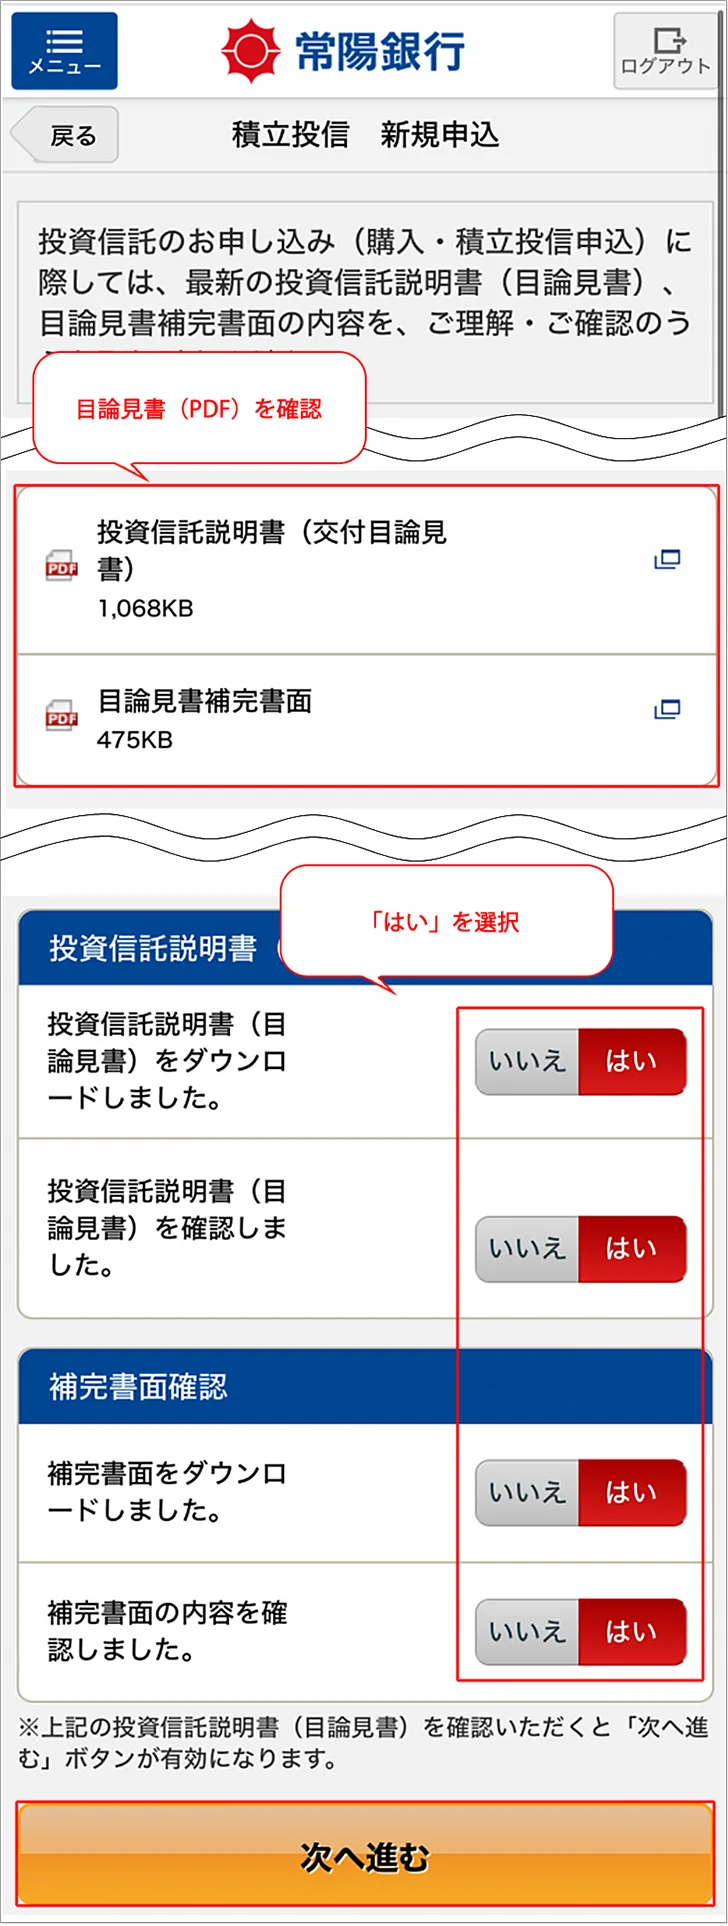
口座開設後は、常陽銀行のインターネットバンキングや投資信託専用のマイページを通じて、保有資産の評価額推移や損益状況をいつでも確認することが可能です。また、売却や解約を行いたい場合も、マイページからの手続き、または窓口でのサポートを受けることでスムーズに換金手続きを進めることができます。解約時の代金が指定口座に入金されるまでの日数や、一部解約・全解約の手順についても事前に確認しておくと安心です。
プロの視点:どのような人に向いているのか?
ここまで常陽銀行の投資信託における特徴、手数料、評判、メリット・デメリットを検証してきましたが、最終的にどのような人が常陽銀行での資産運用に向いているのでしょうか。専門的な視点からその条件を明確にします。
常陽銀行の投資信託が適しているのは、「自分一人でネット証券を使って銘柄を選ぶ自信がない人」「対面で担当者と相談しながら慎重に資産計画を立てたい人」「すでに給与振込や住宅ローンなどで常陽銀行をメインバンクとして利用しており、資産管理を一つの金融機関にまとめたい人」です。手厚いサポートと安心感という付加価値に納得できるのであれば、非常に心強いパートナーとなります。
反対に、「コストを1円でも安く抑えたい人」「国内外の膨大な数千種類のファンドから自由に低コストなインデックス銘柄を自力で選びたい人」にとっては、インターネット専業証券の方が適していると言えます。自身の金融リテラシーや、サポートにどれだけのコストを許容できるかに応じて、賢く使い分けることが成功へのカギとなります。
【常陽銀行投資信託】に関するよくある質問(FAQ)
Q1:常陽銀行の投資信託は初心者でも窓口でゼロから教えてもらえますか?
A1:はい、窓口や専用の相談プラザでは専門スタッフが資産運用の基礎から親身に説明してくれます。予約をしておくとスムーズに相談できます。
Q2:常陽銀行のNISA口座ではどのような銘柄や商品が選べますか?
A2:成長投資枠およびつみたて投資枠の双方に対応した各種インデックスファンドやアクティブファンドが用意されており、長期的な積立投資に適した銘柄を選択可能です。
Q3:投資信託の解約方法はどのように行えばよいですか?手続きは簡単ですか?
A3:インターネットバンキングや専用のマイページから手続きを行うか、お近くの店舗窓口に直接赴いて換金・解約の申し出を行うことができます。
常陽銀行の投資信託は、地域の信頼性と対面によるきめ細やかなサポート体制という大きな強みを持っています。手数料の水準やネット証券との違いを正しく理解した上で、自身の目的が「コストの低さ」にあるのか、あるいは「安心して相談できる伴走者」にあるのかを見極めることが重要です。資産運用を成功させるためには、デメリットにも目を向けつつ、NISA制度などを上手に活用しながら長期的な視点で計画的に取り組む姿勢が大切です。