不動産を所有するすべての人にとって避けて通れない税金が「固定資産税」です。土地や家屋などの資産を持っていると毎年課されるものですが、具体的な仕組みや計算方法、さらには税負担を軽くする軽減措置については、意外と知られていない部分も多いのと考えられます。近年、不動産価格の変動や税制改正の動向も相まって、適正な税負担の把握や制度の理解がこれまで以上に重要視されています。
本記事では、固定資産税の基本的な概要から歴史的背景、土地・建物の具体的な税額計算方法、そして見落としがちな免税点や各種の軽減措置まで、信頼性の高い公的データをもとに分かりやすく整理して解説します。自身の所有する資産にかかる税額の仕組みを正しく理解し、適切な知識を身につけましょう。
固定資産税とは:地方税としての基本概要と歴史的背景
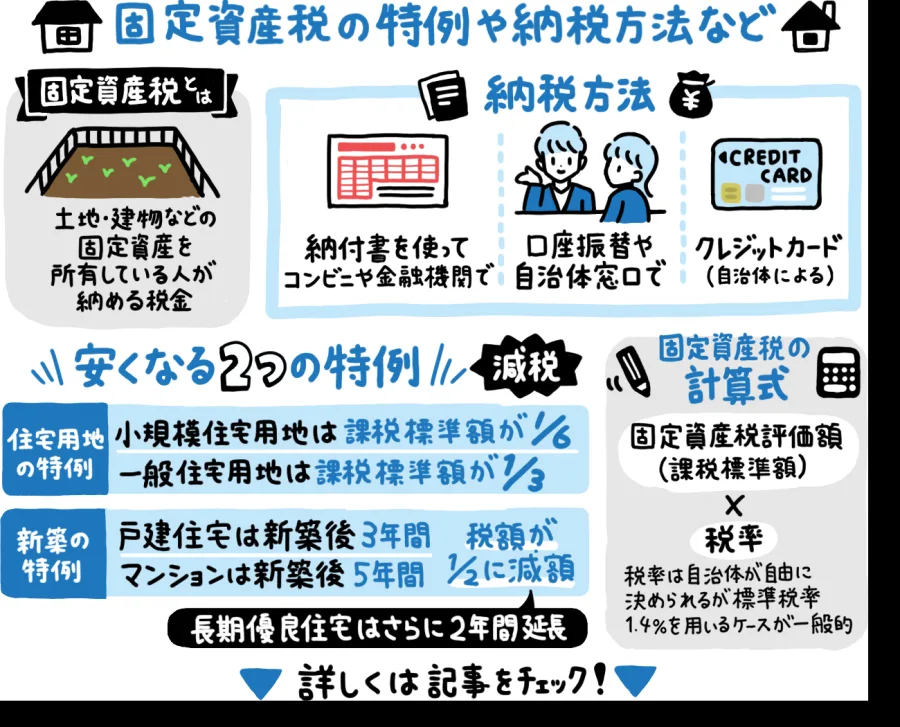
固定資産税とは、土地、家屋、および一定の償却資産を所有している人が、その資産の価格をもとに算定された税額を、その資産が所在する市町村(東京23区内は都)に納める地方税です。地方税法第343条第1項に規定されており、地方自治体の自主財源として、教育や福祉、インフラ整備などの行政サービスを支える極めて重要な役割を担っています。
この税制の歴史的背景をたどると、戦前の日本に存在した地租や家屋税に行き着きます。第二次世界大戦後、日本の税制改革を主導した米国の財政学者カール・シャウプを中心とする使節団(いわゆるシャウプ勧告)の提言を受け、昭和25年(1950年)の地方税法改正によって現在の固定資産税制度が創設されました。資産価値に応じた公平な課税と、地方自治の基盤強化を目的として近代的な形に改組されたのが現在の制度の原点となっています。
納税義務者と課税の基準日:誰がいつまでに対象となるのか
固定資産税の納税義務者は、原則として毎年1月1日(「賦課期日」と呼びます)の時点で、登記簿や土地・家屋補充課税台帳に所有者として登録されている個人または法人です。そのため、年の途中で不動産を売買した場合、売主と買主の間で日割り計算などにより精算されることが一般的ですが、役所から納税通知書を受け取り実際に納税義務を果たすのは、あくまで1月1日時点の所有者となります。
また、固定資産税の支払いには「いつまで」という期限(納期限)が定められています。通常、市町村から送付される納税通知書に基づき、年4回(4月、7月、年末、2月など、自治体により異なる)に分けて分割納付するか、一括して支払うことになります。納期限を過ぎると延滞金が発生する場合があるため、自治体ごとのスケジュールをあらかじめ確認しておくことが肝要です。
固定資産評価額の仕組みと3年ごとの「評価替え」
固定資産税の税額を決定するうえで最も基礎となるのが「固定資産評価額」です。これは、総務大臣が定めた固定資産評価基準に基づいて各市町村長が価格を決定し、固定資産課税台帳に登録するものです。実際の売買価格(実勢価格)や公示地価とは異なり、一般的にはそれらの7割から8割程度を目安に設定されることが多いと言われています。
この評価額は毎年固定されるわけではなく、原則として3年ごとに見直しが行われます。これを「評価替え」と呼びます。地価の下落や上昇、建物の経年劣化による価値の減少などを反映させるための仕組みであり、経済情勢の変化に応じて税負担の均衡を図るための重要なプロセスとなっています。
土地・建物の税額計算方法と免税点の仕組み
固定資産税の基本的な計算式は、「課税標準額 × 税率(標準税率は1.4%)」となります。ここで用いられる税率は多くの市町村で1.4%を採用していますが、自治体によって条例で異なる場合もあります。また、資産ごとの算出方法は以下のようになります。
土地の計算:土地の面積や立地に応じた固定資産評価額をベースに、後述する住宅用地の軽減措置などを適用して課税標準額を算出します。
建物の計算:新築からの経過年数による価値の減少(経年減点補正率)を考慮したうえで評価額を算出し、同様に税率を掛け合わせます。
なお、所有する土地、家屋、償却資産のそれぞれの課税標準額の合計が一定の金額に満たない場合、税金は課されません。これを「免税点」と呼びます。具体的には、土地が30万円、家屋が20万円、償却資産が150万円未満の場合には固定資産税が免除される仕組みになっており、小規模な資産を所有する人の負担に配慮されています。
| 資産の区分 | 課税の基礎となる基準 | 免税点の基準額 | 主な特徴・原則 |
|---|---|---|---|
| 土地 | 固定資産評価額(3年ごとに評価替え) | 30万円未満 | 住宅用地に対する特例や負担調整措置が適用される |
| 建物(家屋) | 再建築価格から経年劣化を差し引いた評価額 | 20万円未満 | 新築住宅には一定期間の減額措置がある |
| 償却資産 | 取得価格をもとに耐用年数に応じて算出 | 150万円未満 | 事業用の機械や設備などが対象となる |
税負担を軽くする「軽減措置」と都市計画税との違い
固定資産税には、急激な税負担の上昇を防ぎ、住宅の取得や保有を支援するためのさまざまな「軽減措置」が用意されています。例えば、住宅が建っている土地(住宅用地)については、面積に応じて課税標準額が大幅に引き下げられる特例(小規模住宅用地は評価額の6分の1、一般住宅用地は3分の1に軽減)が適用されます。また、新築住宅に対しても、一定の床面積を満たす場合に数年間(一般的な住宅では3年間、認定長期優良住宅では5年間など)にわたって建物分の税額が2分の1に減額される特例措置が存在します。
加えて、固定資産税とセットで課されることが多い「都市計画税」についても理解しておく必要があります。都市計画税は、都市計画事業や土地区画整理事業の費用に充てるための目的税であり、市街化区域内に所在する土地や家屋に対して固定資産税と合わせて課税されます。税率は自治体により異なりますが、最高制限である0.3%を上限として設定されており、こちらも所有者にとって重要なコストとなります。
【固定資産税とは】に関するよくある質問(FAQ)
Q1:固定資産税の通知書はいつ頃届きますか?
A1:一般的には、毎年4月下旬から5月中旬頃にかけて、資産が所在する市町村(東京23区は都税事務所)から納税通知書が発送されます。納付のスケジュールや最初の期日もこの通知書に記載されています。
Q2:固定資産税を滞納するとどうなりますか?
A2:納期限を過ぎると督促状が発送され、納付までの日数に応じて延滞金が加算されます。さらに滞納を続けた場合、財産の差し押さえなどの滞納処分が行われることがあるため、期限内の納付が強く求められます。
Q3:土地や建物の評価額に納得がいかない場合はどうすればよいですか?
A3:固定資産課税台帳に登録された価格に不服がある場合、納税者は原則として縦覧期間の満了日から納税通知書を受け取った日後3か月以内に、市区町村長に対して文書で審査の申し出(審査の申出)を行うことができます。
固定資産税は、私たちが保有する大切な不動産に対して継続的に課される重要な地方税です。シャウプ勧告を契機に整備された歴史的背景を持ち、地方自治の財政基盤を支える柱として機能しながら、時代に応じた評価替えや各種の軽減措置によって公平性が保たれています。
不動産の売買や保有を検討する際には、購入時の価格だけでなく、毎年確実に発生する固定資産税や都市計画税のランニングコストをあらかじめ試算しておくことが失敗しないための重要な判断基準となります。3年ごとの評価替えのタイミングや、新築・住宅用地に対する特例措置の適用状況を正しく把握し、計画的な資金管理と資産運用を心がけましょう。