会社員として年末を迎えるにあたり、毎年多くのビジネスパーソンが頭を悩ませるのが、税金の手続きに関する書類作成です。その中でも「住宅ローン控除」の申告は、控除額が大きいため一文字のミスも許されない重要事項ですが、「毎年書き方に迷う」「今年初めて申請するので手順がわからない」という声が絶えません。2026年現在の最新の税制や手続きルールに対応し、会社員がスムーズに還付金を受け取るための書き方や必要書類の準備手順を徹底的に解説します。
本記事では、国税庁が示す公式な記載要領や、見落としがちな連帯債務・2年目以降の複雑なケース、生命保険料控除との同時申告のコツまで網羅しています。正しい手順を把握し、期限内にミスなく手続きを完了させましょう。
年末調整における住宅ローン控除の基本仕組みと申請の大前提
住宅ローン控除(正式名称:住宅借入金等特別控除)は、マイホームの新築や購入、増改築などを住宅ローンチを利用して行った際、年末のローン残高の一定割合が所得税や住民税から控除される制度です。会社員の場合、原則として勤務先が実施する年末調整を通じて手続きを行うことで、納めすぎた税金が還付されます。
この制度の最大の要点は、マイホームの取得時期や入居した年によって控除期間や控除率の計算方法が細かく異なる点です。例えば、2026年現在においては、省エネ基準への適合状況などに応じて借入限度額や控除率が変動する仕組みが定着しています。自身の適用要件がどの区分に該当するのかを把握しておくことが、正しい申告書の作成に向けた第一歩となります。
また、会社員が年末調整でこの控除を受けるためには、税務署から送付される「住宅借入金等特別控除申告書」と、金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」の2つが揃っていることが絶対条件です。紛失した場合は再発行に時間がかかるため、秋口の書類到着時点から大切に保管しておく必要があります。
【必須】住宅ローン控除の申告に必要な書類と準備の全体像
スムーズに年末調整を終えるためには、手元にどのような書類を揃えるべきかをあらかじめ把握しておくことが欠かせません。必要書類の準備が遅れると、会社の提出締切に間に合わず、自分で確定申告を行う羽目になるリスクがあります。
ここで、年末調整で住宅ローン控除を受ける際に必要となる基本書類と、それぞれの取得元・役割を一覧表で整理します。
| 書類名 | 主な役割・内容 | 取得元・入手方法 |
|---|---|---|
| 給与所得者の住宅借入金等特別控除申告書 | 年末調整で控除額を計算・申請するためのメインの申告用紙 | 税務署から事前に送付(または勤務先経由で配布) |
| 住宅取得資金に係る借入金の年末残高等証明書 | 12月31日時点の正確なローン残高を証明する書類 | 借入を行っている金融機関(銀行・フラット35等) |
| (必要時)連帯債務に関する書類 | ペアローンや連帯債務の場合の持分や負担割合の証明 | 金融機関や契約時の金銭消費貸借契約書 |
| (対象者のみ)耐震基準適合証明書等 | 中古住宅や増改築で要件を満たす場合の証明 | 建築士や指定確認検査機関等 |
上記の表にあるように、金融機関から送付される残高証明書は通常10月下旬から11月上旬にかけて自宅に届きます。ハガキ型や封筒型で届くため、ダイレクトメールと間違えて処分しないよう注意が必要です。また、会社から配布される申告書用紙には、前年の情報が印字されている場合と、自分で一から記入する場合があります。
【記入例付き】「住宅借入金等特別控除申告書」の具体的な書き方手順
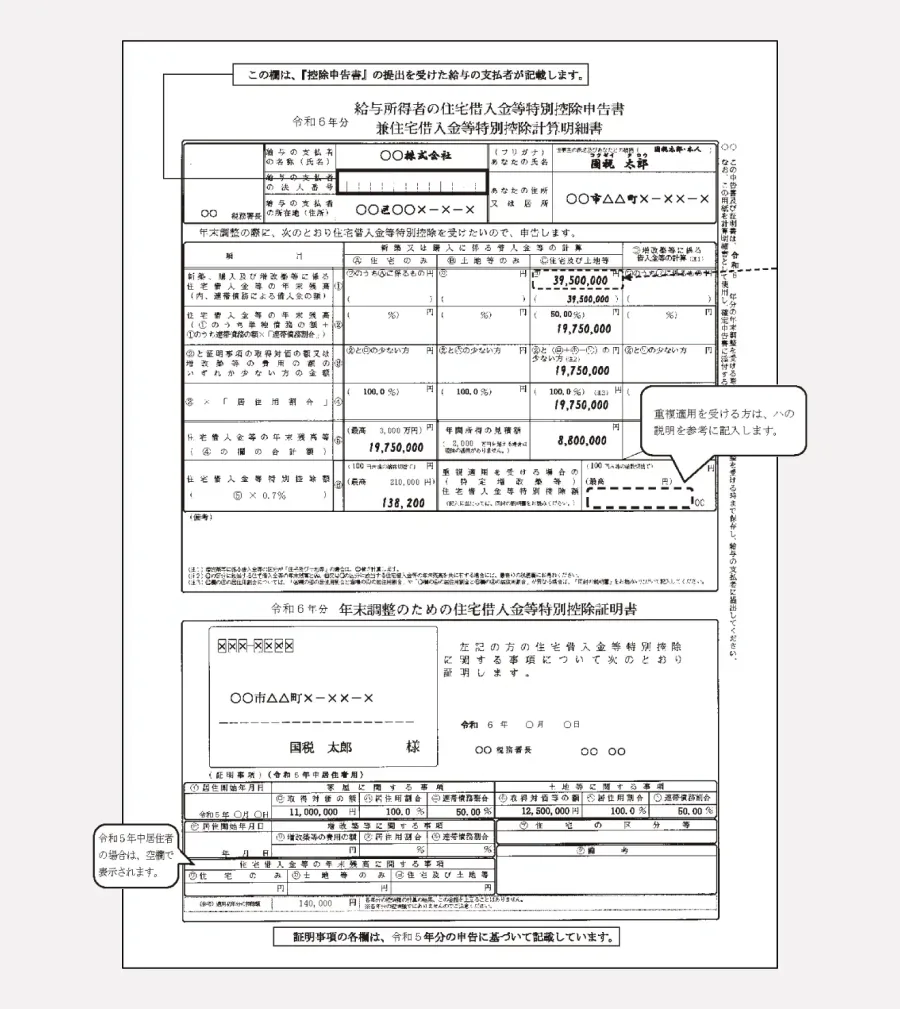
手元に書類が揃ったら、いよいよ「給与所得者の住宅借入金等特別控除申告書」の記入に入ります。この用紙は大きく分けて「年末残高等証明書の内容を転記する欄」と「計算式に沿って控除額を算出する欄」で構成されています。
具体的な書き方の手順は以下の通りです。
1. 氏名・住所・勤務先情報の記入:申告書の上部にある基本情報欄に、自身の氏名、フリガナ、住所、および勤務先の情報を正確に記入します。
2. 「住宅借入金等特別控除額の計算」欄への転記:金融機関から届いた残高証明書に記載されている「12月31日現在の借入金残高」を、申告書の指定された欄にそのまま転記します。ここで数字の桁を間違えると控除額に直接影響するため、細心の注意が必要です。
3. 適用期間や居住開始年月日の確認:2年目以降の申告では、税務署から送付される申告書にあらかじめ前年のデータが印字されていることが多いため、変更がないか確認のうえ、必要に応じて数値を更新します。初めて申告する際は、売買契約書や住民票などを確認しながら正確な居住開始年月日を記載します。
会社員が間違えやすい注意点とよくあるトラブルの回避法
住宅ローン控除の年末調整において、多くのビジネスパーソンが陥りがちなミスや落とし穴が存在します。これらを事前に知っておくことで、会社の人事・労務担当者から差し戻されるリスクを大幅に減らすことができます。
一つ目は「金融機関の残高証明書を紛失・破損するトラブル」です。万が一紛失した場合は、速やかに借入先の金融機関に連絡し、再発行手続きを依頼する必要があります。ただし、再発行には数日から数週間かかる場合があるため、年末調整の提出期限に間に合わない恐れが生じます。
二つ目は「連帯債務やペアローンにおける記載ミス」です。夫婦などでペアローンを組んでいる場合や連帯債務としている場合は、それぞれの持分や返済負担割合に応じて控除額を按分して記入しなければなりません。自己の負担分を超えた残高を記載年末調整の住宅ローン控除の書き方はいつから?必要書類や申告書の記入例・注意点を解説
会社員として給与所得を得ながらマイホームを購入した方にとって、毎年秋から冬にかけての時期にやってくるのが「年末調整」の手続きです。特に住宅ローン控除(住宅借入金等特別控除)を適用している場合、申告書の書き方に戸惑ったり、必要な証明書を紛失して焦ったりした経験を持つ方は少なくありません。2026年現在の税制や実務に沿って、住宅ローン控除の申告書における正確な書き方、必要書類の準備手順、そして会社員が間違えやすい注意点をわかりやすく解説します。
今年初めて住宅ローン控除の申請を行う方や、2年目以降の手続きや連帯債務、他の控除との同時申請に不安がある方は、本記事を参考に正確な記入とスムーズな書類準備を進めていきましょう。
年末調整の住宅ローン控除とは?対象者と基本的な仕組み
住宅ローン控除(住宅借入金等特別控除)とは、マイホームをローンで購入またはリフォームした際に、毎年の住宅ローン残高の一定割合が所得税や住民税から控除される制度です。会社員(給与所得者)の場合、原則として勤務先の年末調整を通じて手続きを行うことで、納めすぎた所得税の還付を受けることができます。
適用を受けるためには、マイホームの床面積や年間所得制限、住宅ローンの返済期間などの要件を満たしている必要があります。また、制度の適用初年度(1年目)については、年末調整ではなく自分で税務署へ「確定申告」を行う義務がありますが、2年目以降は会社での年末調整だけで手続きが完結する仕組みになっています。
【必要書類】年末調整で住宅ローン控除を受けるために集めるもの
年末調整で住宅ローン控除の適用を受けるためには、期限までに確実な書類を揃えて勤務先の担当部署へ提出する必要があります。書類の不備があると控除が受けられなくなるため、早めの確認が不可欠です。
主な必要書類としては、税務署から送付された「給与所得者の住宅借入金等特別控除申告書」、金融機関から発行される「住宅取得資金に係る借入金の年末残高等証明書(残高証明書)」、そして初年度や連帯債務などの状況に応じて「登記事項証明書」や売買契約書の写しなどが挙げられます。
| 書類名 | 発行元・入手先 | 主な役割と確認ポイント |
|---|---|---|
| 住宅借入金等特別控除申告書 | 税務署(または勤務先配布) | 控除額を計算し申告するためのメイン書類。5年分がまとめて郵送される場合もある。 |
| 住宅ローン残高証明書 | 借入先の金融機関(銀行等) | 10月末から11月上旬頃に郵送。10月31日時点のローン残高が記載されている。 |
| 生命保険料控除証明書等 | 保険会社・各発行機関 | 生命保険料や地震保険料の控除を受ける場合に住宅ローン関係書類と同時に提出。 |
住宅借入金等特別控除申告書の具体的な書き方と記入例
勤務先から配布される「給与所得者の住宅借入金等特別控除申告書」は、一見すると複雑な用語が多く難解に感じられますが、手元の「住宅ローン残高証明書」の数値を正しく転記していくことでスムーズに記入できます。
申告書の右上には氏名や住所を記入し、中央部分の「年末調整のための住宅借入金等特別控除額の計算書」欄に、金融機関から届いた残高証明書の「年末残高」を記入します。連帯債務がある場合は、それぞれの持分割合や負担割合に応じて按分した残高を記載する必要があります。数字の桁数や記入欄の誤りがないよう、鉛筆ではなく消せるボールペンや黒のボールペンで丁寧に書き込むことが大切です。
会社員が迷いがち・間違えやすい注意点(2年目・連帯債務・他控除併用)
住宅ローン控除の申告において、会社員が特にミスしやすいポイントや疑問が集中しやすいシチュエーションにはいくつかの傾向があります。あらかじめ注意点を知っておくことで、無用なトラブルを防ぐことができます。
まず2年目以降の申請では、税務署から事前にまとめて交付されている申告書を使います。もし紛失した場合は、税務署で再交付の手続きが必要です。また、夫婦でペアローンを組んでいるなどの「連帯債務」の場合は、契約内容に応じた按分計算を正しく行わなければなりません。加えて、生命保険料控除や地震保険料控除の証明書と一緒に会社へ提出するケースがほとんどであるため、複数の書類をクリアファイル等にまとめて管理し、期限に遅れないよう細心の注意を払いましょう。
申告書の書き間違えや訂正方法の正しい手順
申告書の記入中にペンが滑って書き間違えてしまったり、計算ミスに気づいたりした場合は、慌てずに正しい方法で訂正を行います。修正液や修正テープの使用は、改ざん防止の観点から勤務先や税務署で認められないことが多いため原則として厳禁です。
正しい訂正方法は、間違えた箇所に二重線を引いた上で、その余白や上部に正しい文字や数値を記入し、訂正印として自身の印鑑(認印)を押印します。もし訂正箇所があまりにも多くて見づらくなる場合は、新しい申告書を再取得(国税庁のホームページ等からダウンロード、または勤務先に追加請求)して書き直す方が確実かつ綺麗に仕上がります。
【年末調整住宅ローン控除書き方】に関するよくある質問(FAQ)
Q1:住宅ローン残高証明書が11月になっても届かない場合はどうすればいいですか?
A1:残高証明書は通常10月下旬から11月上旬にかけて金融機関から順次発送されます。もし紛失した場合や、11月中旬を過ぎても届かない場合は、早めに借入先の金融機関へ連絡し、再発行の手続きを依頼してください。
Q2:住宅ローン控除の申告を会社員が確定申告で行う必要があるのはどんな時ですか?
A2:控除を受ける初年度(1年目)の方や、勤務先で年末調整の処理をしてもらえなかった方、また住宅ローンの借換を行ったものの要件や税額計算に複雑な要素がある場合は、会社員であっても自分で税務署へ確定申告を行う必要があります。
Q3:年末調整の提出期限に遅れてしまったら、住宅ローン控除はどうなりますか?
A3:会社の定めた提出期限に遅れた場合、その年の年末調整では控除を受けられないことがあります。その場合でも、翌年1月以降に自分で税務署へ向かい「還付申告(確定申告)」を行うことで、5年前まで遡って控除の適用を受けることが可能です。
年末調整における住宅ローン控除の書き方や必要書類の準備は、一見すると手間がかかるように思えますが、仕組みと手順を把握しておけば決して難しいものではありません。「住宅ローン残高証明書」を手元に用意し、控除申告書の指定欄へ正しい数値を転記・計算することが基本となります。
勤務先が指定する提出期限から逆算して早めに書類を揃え、生命保険料控除などの他の必要書類とともに不備なく提出することで、確実に所得税の還付を受け取ることができます。今年こそ迷わずに手続きを完了させ、確実にお金のメリットを享受しましょう。