法人や個人事業主が事業用の機械装置や建物、車両などを取得する際、新品ではなく「中古資産」を選ぶケースは少なくありません。初期費用を抑えられる大きなメリットがある一方で、税務上の減価償却費を計算する際には「耐用年数をどのように算出するか」という実務的な壁に直面します。
本記事では、2026年現在の税務実務に即し、中古資産の耐用年数を正しく計算するための算出方法、法定耐用年数がすでに経過した資産における計算例、さらに実務で迷いがちな適用ルールや注意点までを網羅的に解説します。
中古資産の耐用年数を算出する基本原則と「法定耐用年数」の考え方
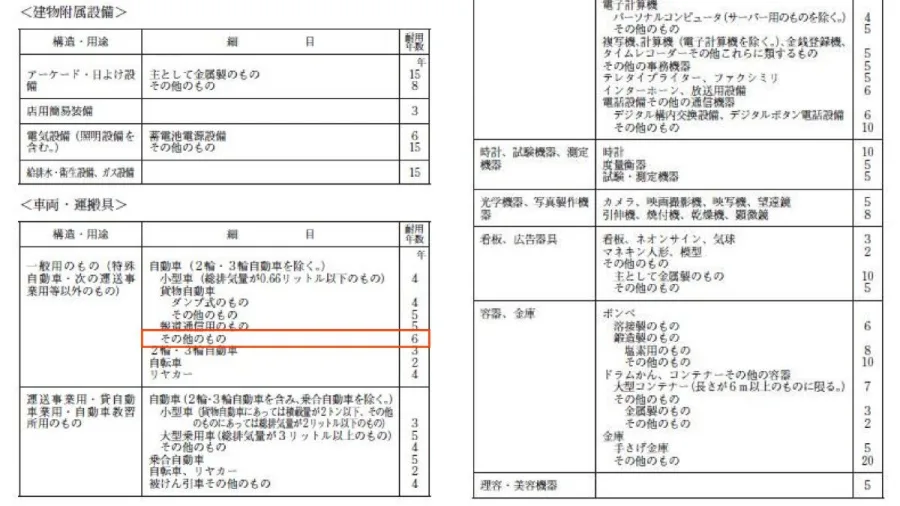
事業用として中古資産を取得した場合、その資産の耐用年数は、新品と同じ「法定耐用年数」をそのまま使うことは原則としてできません。なぜなら、すでに一定期間使用されている中古品は、新品に比べて残存する使用可能期間が短くなっているためです。
税務上、中古資産の耐用年数は「その事業の用に供した時以後の使用可能期間としての見積耐用年数」によることとされています。しかし、毎回の見積もりは実務上非常に困難であり、また恣意性を排除するため、国税庁では簡便的な計算方法(簡便法)を規定しています。まずは対象となる資産本来の「法定耐用年数」を確認し、どれだけの「経過年数」があるかを正確に把握することがすべての出発点となります。
原則的な計算方法「簡便法」の仕組みと2つのパターン
中古資産の耐用年数を計算する際、最も一般的に使われるのが簡便法です。この計算方法は、資産の状況に応じて「法定耐用年数の一部を経過した資産」と「法定耐用年数の全部を経過した資産」の2つに大別されます。計算された年数に1年未満の端数があるときは、その端数を切り捨てます。また、計算した耐用年数が2年未満であるときは、2年とします。
| 区分 | 経過年数の状況 | 算出計算式 | 備考・注意点 |
|---|---|---|---|
| 一部経過資産 | 法定耐用年数の一部を経過している場合 | (法定耐用年数 - 経過年数) + 経過年数 × 20% | 端数切捨て。最低2年。 |
| 全部経過資産 | 法定耐用年数の全部を経過している場合 | 法定耐用年数 × 20% | 耐用年数をすでに超えている場合。最低2年。 |
上記の表に示す通り、すでに法定耐用年数を完全に超えている資産であっても、原則として「法定耐用年数の20%に相当する年数」を耐用年数として算出し、減価償却を行うことができます。これにより、古い資産であっても適切な期間にわたって経費算入が可能になります。
法定耐用年数が経過した中古資産の具体的な「計算例」
実務で頻出する具体的な計算例を通じて、算出方法の流れを確認しておきましょう。税務処理の現場では、正確な算数を適用することがミスを防ぐ鍵となります。
例えば、法定耐用年数が「6年」である中古の普通自動車(事業用)を取得したケースを想定します。すでに「4年」経過している場合、一部経過資産に該当します。計算式に当てはめると、(6年 - 4年) + 4年 × 20% = 2年 + 0.8年 = 2.8年となります。端数を切り捨てるため、この中古資産の耐用年数は「2年」となります。
続いて、同じく法定耐用年数「6年」の資産で、すでに「8年」が経過している(全部経過資産)のケースを考えます。この場合、法定耐用年数6年 × 20% = 1.2年となります。計算結果が2年未満となるため、前述のルールに基づき、最終的な耐用年数は特例として「2年」として処理することになります。
取得価額の判定と「少額減価償却資産・一括償却資産」の適用ルール
中古資産を取得した際には、耐用年数の計算と並行して「取得価額」の正確な把握が不可欠です。取得価額には、購入代金のほか、引取運賃や荷役費、運送保険料、購入のために要した費用などが含まれます。
中小企業者等の少額減価償却資産の特例(取得価額が30万円未満の減価償却資産を損金算入できる制度)や、一括償却資産(3年で均等償却できる制度)を検討する場合も、この取得価額が判断基準となります。中古品だからといって安易に一律で経費処理できるわけではなく、本体価格と付随費用の合計額がそれぞれの限度額を超えていないかを慎重にチェックする必要があります。
実務で迷いがちな例外規定と税務処理上の注意点
中古資産の耐用年数や減価償却を行うにあたっては、見落としがちな例外規定や注意点が存在します。これらを誤ると、税務調査で修正申告を求められるリスクがあります。
最初に、その中古資産に「事業の用に供するために特別な改造や大規模な修理」を行った場合、その資本的支出の金額や内容によっては、単純な簡便法をそのまま適用できない、あるいは見積耐用年数を個別に検討しなければならないケースがあります。また、外国から輸入した中古資産や、すでに相当程度荒廃している資産を再利用する場合なども、専門的な判断が大切です。
加えて、事業用と家事用を兼ねている資産(いわゆる家事按分が必要なケース)や、前オーナーから引き継いだ時点での詳細な書類が残っていない場合の「経過年数」の立証責任など、実務担当者が直面するハードルは少なくありません。不明確な点がある場合は、管轄の税務署や税理士などの専門家に相談し、客観的な証拠資料(売買契約書、製造年が証明できる書類など)を必ず保管しておくことが鉄則です。
【中古資産耐用年数】に関するよくある質問(FAQ)
Q1:中古の建物(店舗や事務所)を取得した場合、耐用年数はどのように計算しますか?
A1:建物の場合も基本的には簡便法を使用しますが、築年数が経過しすぎていて建築確認書や登記簿謄本等から正確な経過年数が分からない場合には、税務上の定められた方法や専門的な調査に基づき合理的な見積耐用年数を算出する実務アプローチが必要となります。
Q2:中古資産を購入した際、購入時の仲介手数料や輸送費は取得価額に含めるべきですか?
A2:はい。原則として、資産を事業の用に供するために直接要した費用(引取運賃、荷役費、購入手数料など)は、購入代金に含めて取得価額を算出します。
Q3:計算した耐用年数に端数が出た場合、どのように処理すればよいですか?
A3:簡便法などにより算出した耐用年数に1年未満の端数があるときは、その端数は切り捨てます。また、計算結果が2年未満になった場合は、一律で「2年」として耐用年数を設定します。
中古資産の耐用年数の計算や減価償却の仕組みは、一見すると複雑なルールが絡み合っているように感じられますが、「法定耐用年数」と「経過年数」を正しく把握し、「簡便法」の原則に則って計算することで、適法かつ確実な処理が可能になります。
2026年現在の税務実務においても、感覚的な判断や誤った端数処理は税務リスクの温床となります。取得時の契約書や仕様書などの一次資料を確実に残し、事業実態に即した適切な耐用年数設定を行うことが、健全な財務基盤を守るための最も確実なアプローチです。